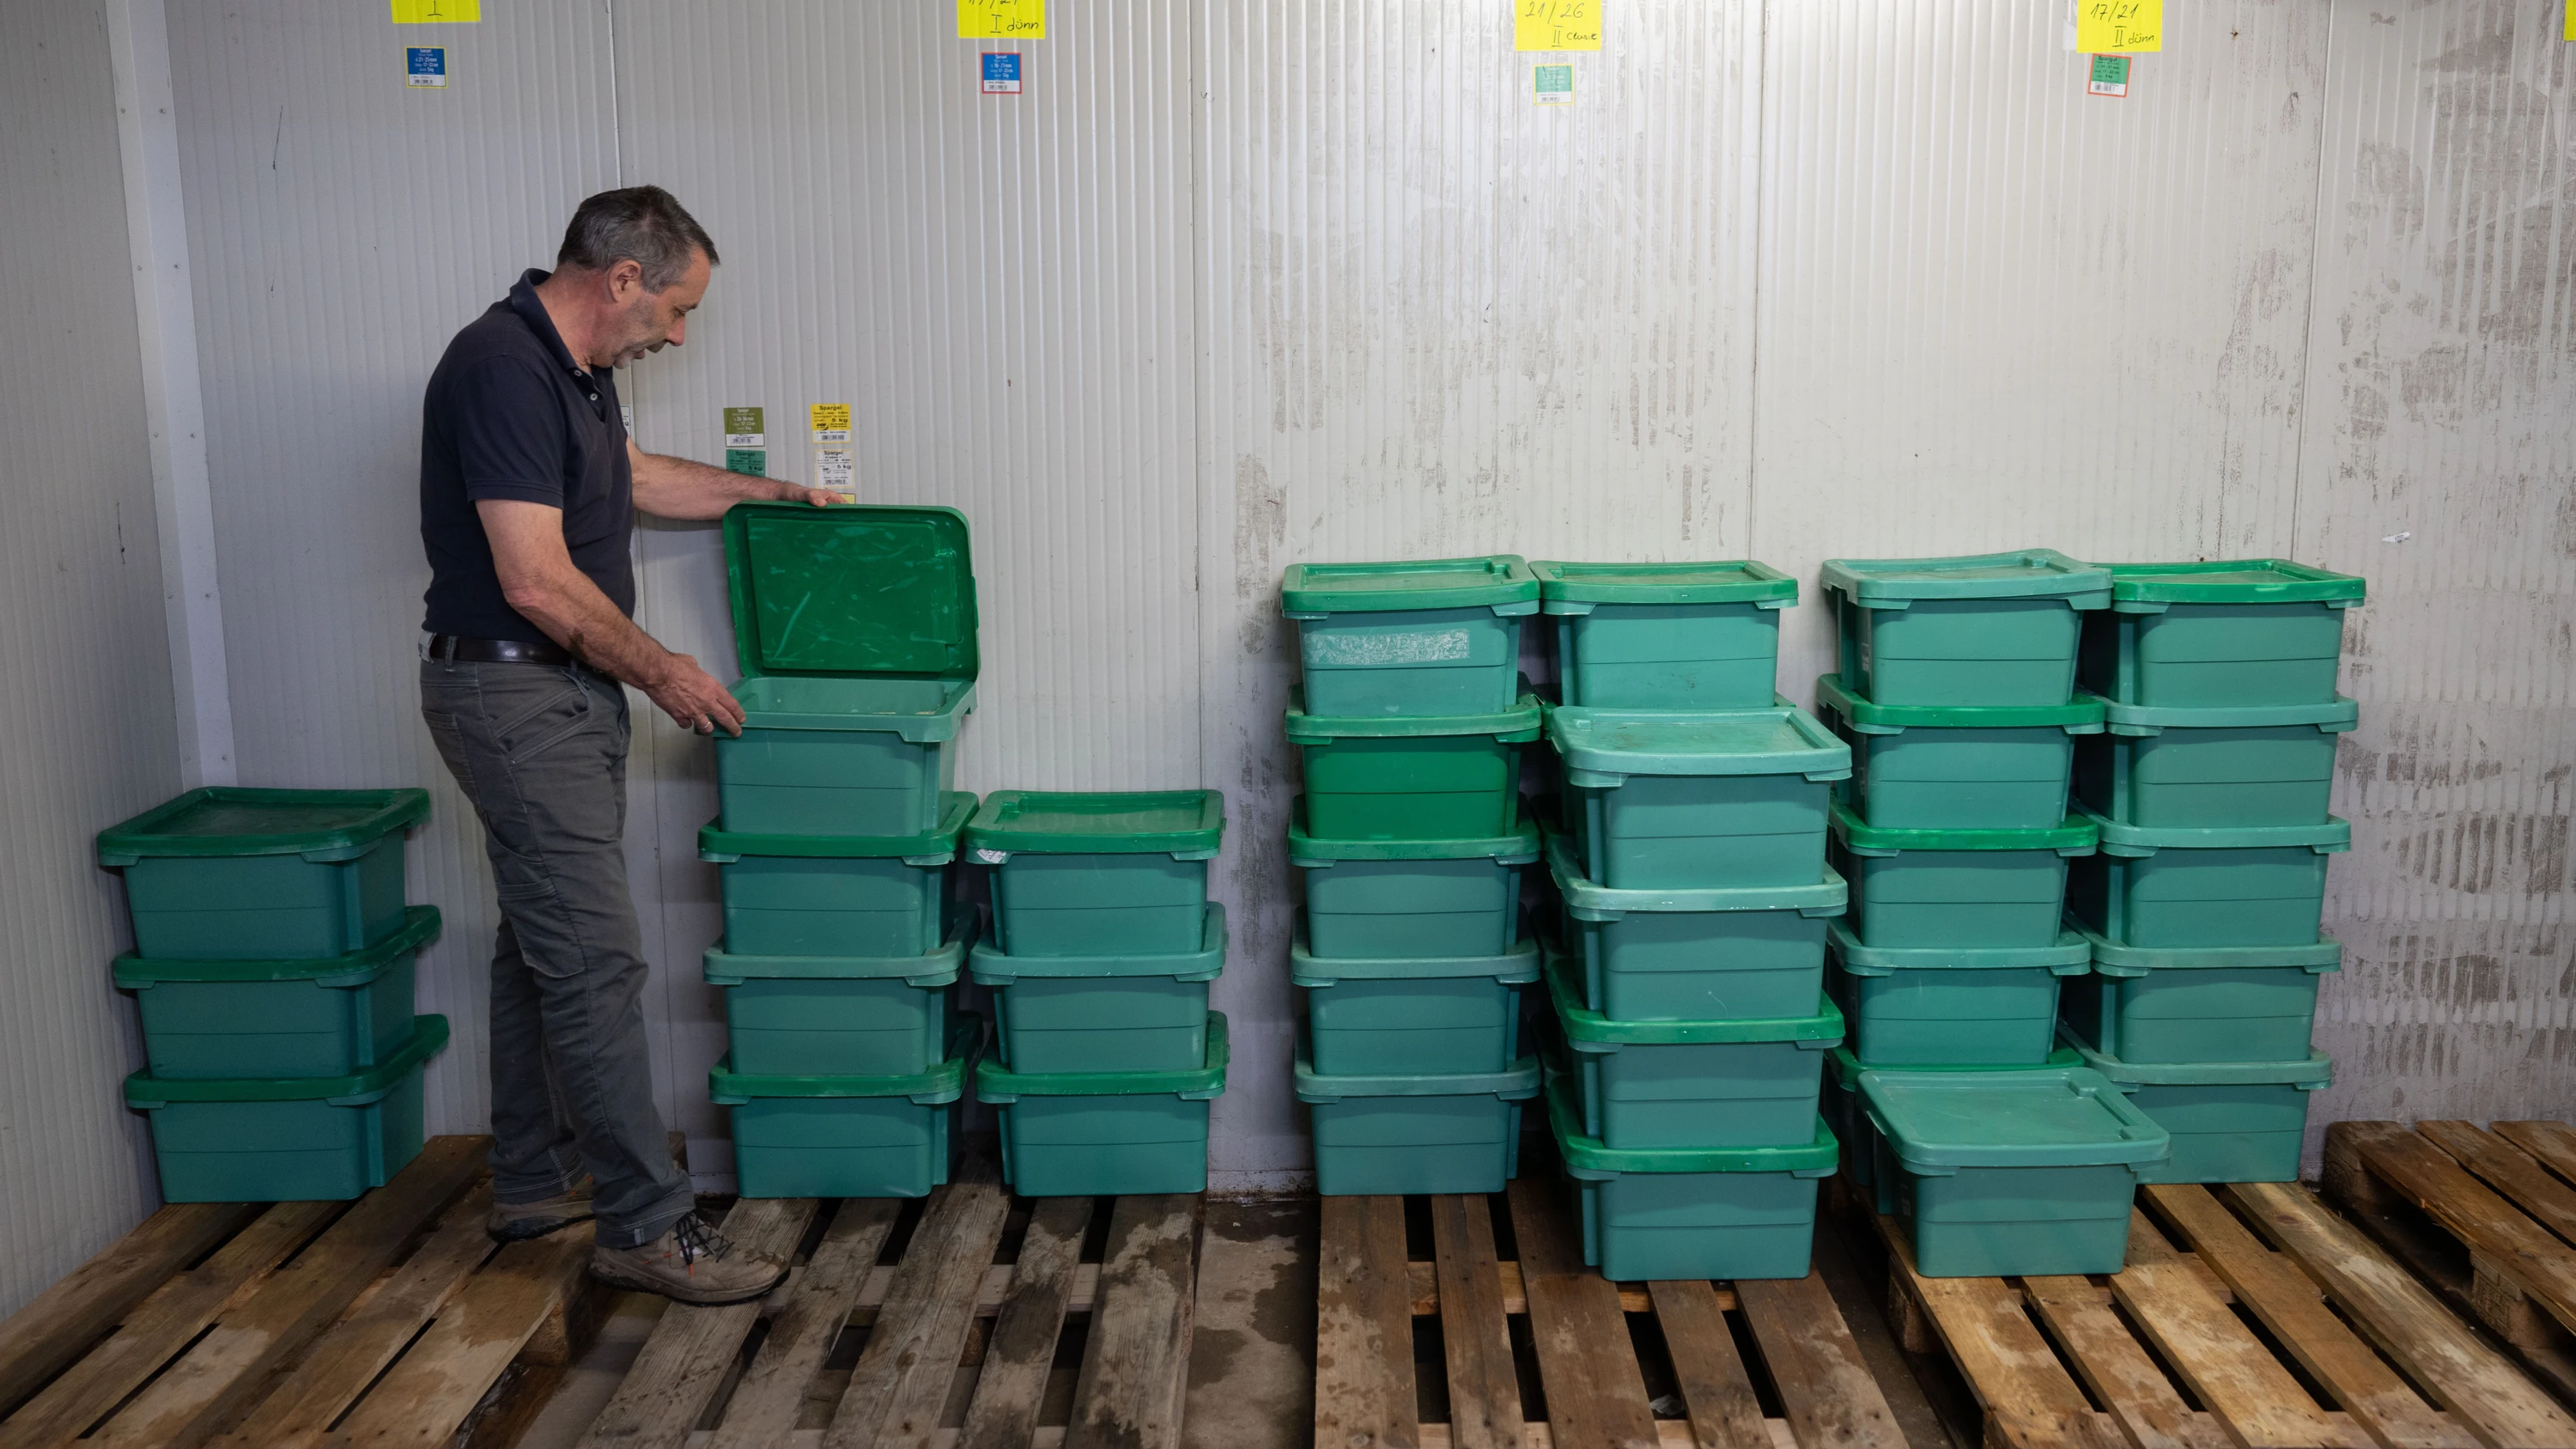
Die Immobilienbranche entdeckt langsam „kalte Immobilien“. Während Rechenzentren, Labore und Forschungsimmobilien oder urbane Logistik ihren Platz im institutionellen Anlageuniversum gefunden haben, rückt eine Spezialimmobilie in den Fokus von Investoren: gekühlte Lagerräume (Cold Storage). Dabei handelt es sich um Logistikobjekte, in denen sich Lebensmittel, Pharmazeutika und andere temperaturempfindliche Produkte sicher länger lagern lassen. Angesichts wachsender Onlineanteile im Lebensmittelhandel und komplexer globaler Lieferketten stellt sich die Frage, ob Kühlräume künftig sogar eine eigene Anlageklasse innerhalb der Immobilienwirtschaft bilden könnten.
Zumal die Nachfrage nach gekühlten Lagerflächen wächst. Einer der zentralen Gründe ist der Wandel im Konsumverhalten: Immer mehr Verbraucher bestellen Lebensmittel online oder erwarten eine ganzjährige Verfügbarkeit von frischen Produkten. Gleichzeitig steigen die Anforderungen an Produktsicherheit und Liefergeschwindigkeit.
Ein interessantes Beispiel liefert Frankreich. Der Tiefkühlspezialist Picard, dortiger Marktführer im Bereich Tiefkühlprodukte, hat sein Filialnetz und seine Lieferwege in den vergangenen Jahren kontinuierlich ausgebaut. Das verdeutlicht die Bedeutung temperaturgeführter Logistik. Ähnliche Entwicklungen lassen sich bei Supermarktketten, Onlinelebensmittelhändlern und Pharmalogistikern in Europa beobachten.
Die Logistikanforderungen wachsen
Hinzu kommt die Urbanisierung: Ballungsräume benötigen leistungsfähige Kühlketten, um frische Waren effizient zu verteilen. Dadurch entstehen neue Anforderungen an Logistikstandorte im Umfeld großer Metropolregionen. Die Lagequalität ähnelt dabei zunehmend modernen Logistikimmobilien: Eine Nähe zu Häfen, Flughäfen, Autobahnknotenpunkten und Verbrauchszentren wird zum entscheidenden Standortfaktor.
Besonders weit entwickelt ist das Kühllagergeschäft in den USA. Dort existieren milliardenschwere Betreiberplattformen, die institutionelle Investoren, Infrastrukturfonds und Private-Equity-Investoren finanzieren. Unternehmen wie Lineage oder Americold haben gezeigt, dass Kühlhäuser nicht nur Betriebsimmobilien, sondern eigenständige Anlageprodukte sein können. Die hohen Eintrittsbarrieren, langfristige Mietverträge und die geringe Verfügbarkeit geeigneter Objekte haben in vielen Regionen zu attraktiven Rendite-Risiko-Profilen geführt.
Dubai positioniert sich weiterhin als Logistikdrehscheibe zwischen Europa, Asien und Afrika. Aufgrund der hohen Außentemperaturen besitzt eine funktionierende Kühlketteninfrastruktur dort strategische Bedeutung. Große Kühlimmobilien dienen sowohl der Versorgung der lokalen Bevölkerung als auch dem internationalen Warenumschlag. Die Kombination aus Freihandelszonen, Flughafeninfrastruktur und staatlicher Förderung hat einen dynamischen Markt geschaffen.
Lagerraum wird zur kritischen Infrastruktur
Geographisch betrachtet bietet Australien ein weiteres interessantes Beispiel. Das Land ist ein bedeutender Exporteur von Fleisch, Fisch, Milchprodukten und Agrargütern. Kühlhäuser sind dort integraler Bestandteil der Exportlogistik. Gleichzeitig sorgen große Distanzen zwischen Produktion und Verbrauch für einen besonders hohen Bedarf an temperaturkontrollierten Lagerflächen. Investoren betrachten diese Immobilien zunehmend als kritische Infrastruktur und nicht mehr lediglich als klassische Industriegebäude.
Kommen damit auch Kühlräume als eigenständige Immobilienklasse nach Deutschland? Dafür sprechen mehrere Argumente.
Erstens unterscheiden sich Planung, Bau und Betrieb deutlich von konventionellen Logistikimmobilien. Die Gebäude benötigen hoch spezialisierte Kühltechnik, besondere Dämmung, komplexe Lüftungssysteme, eine umfangreiche Überwachung und fortschrittliche Sicherheitstechnik. Entsprechend hoch sind die Entwicklungskosten.
Zweitens entstehen erhebliche Markteintrittsbarrieren. Nicht jeder Entwickler oder Investor verfügt über das technische Wissen, sodass das Angebot oftmals begrenzt bleibt. Diese Knappheit kann langfristig stabilisierend auf Mieten und Bewertungen wirken.
Drittens weisen viele Nutzer langfristige Geschäftsmodelle auf. Lebensmittelversorgung, Pharmalogistik und temperaturempfindliche Lieferketten gelten als krisenresistent. Dies macht das Geschäft für institutionelle Anleger attraktiv, die nach stabilen Einnahmen suchen.
Gleichwohl stehen den Vorteilen auch Risiken gegenüber: Allen voran ist der immense Energiebedarf zu nennen. Kühlung rund um die Uhr verursacht hohe Betriebskosten und macht Betreiber anfällig für Energiepreisschwankungen. Gleichzeitig geraten die Objekte aufgrund ihres Stromverbrauchs zunehmend in den Fokus von Nachhaltigkeitsdebatten.
Dazu kommen technologische Risiken. Kühltechnik altert schneller als die Gebäudehülle selbst und erfordert regelmäßige Investitionen. Auch regulatorische Anforderungen an Kältemittel und Energieeffizienz können zu zusätzlichen Kosten führen. Schließlich ist die Drittverwendungsfähigkeit vieler Objekte eingeschränkt. Ein hoch spezialisiertes Tiefkühllager lässt sich nur mit erheblichem Aufwand in eine konventionelle Logistikimmobilie umwandeln.
Gekühlte Lagerräume stehen exemplarisch für die Spezialisierung der Immobilienwirtschaft. Die Erfahrungen aus den USA, Dubai und Australien zeigen, dass temperaturgeführte Lagerinfrastrukturen weit mehr sind als reine Betriebsimmobilien. Sie sind ein zentraler Bestandteil globaler Lieferketten und gewinnen als Anlageform an Bedeutung. Zwar stellen Energieverbrauch, technische Komplexität und hohe Investitionskosten erhebliche Herausforderungen dar. Gleichzeitig sorgen eine steigende Nachfrage und hohe Eintrittsbarrieren für attraktive Perspektiven. Stärkster Treiber bleiben dabei der Konsument und seine Wünsche.
Der Autor des Gastbeitrags ist Professor für Immobilienwirtschaft an der Hochschule Biberach.