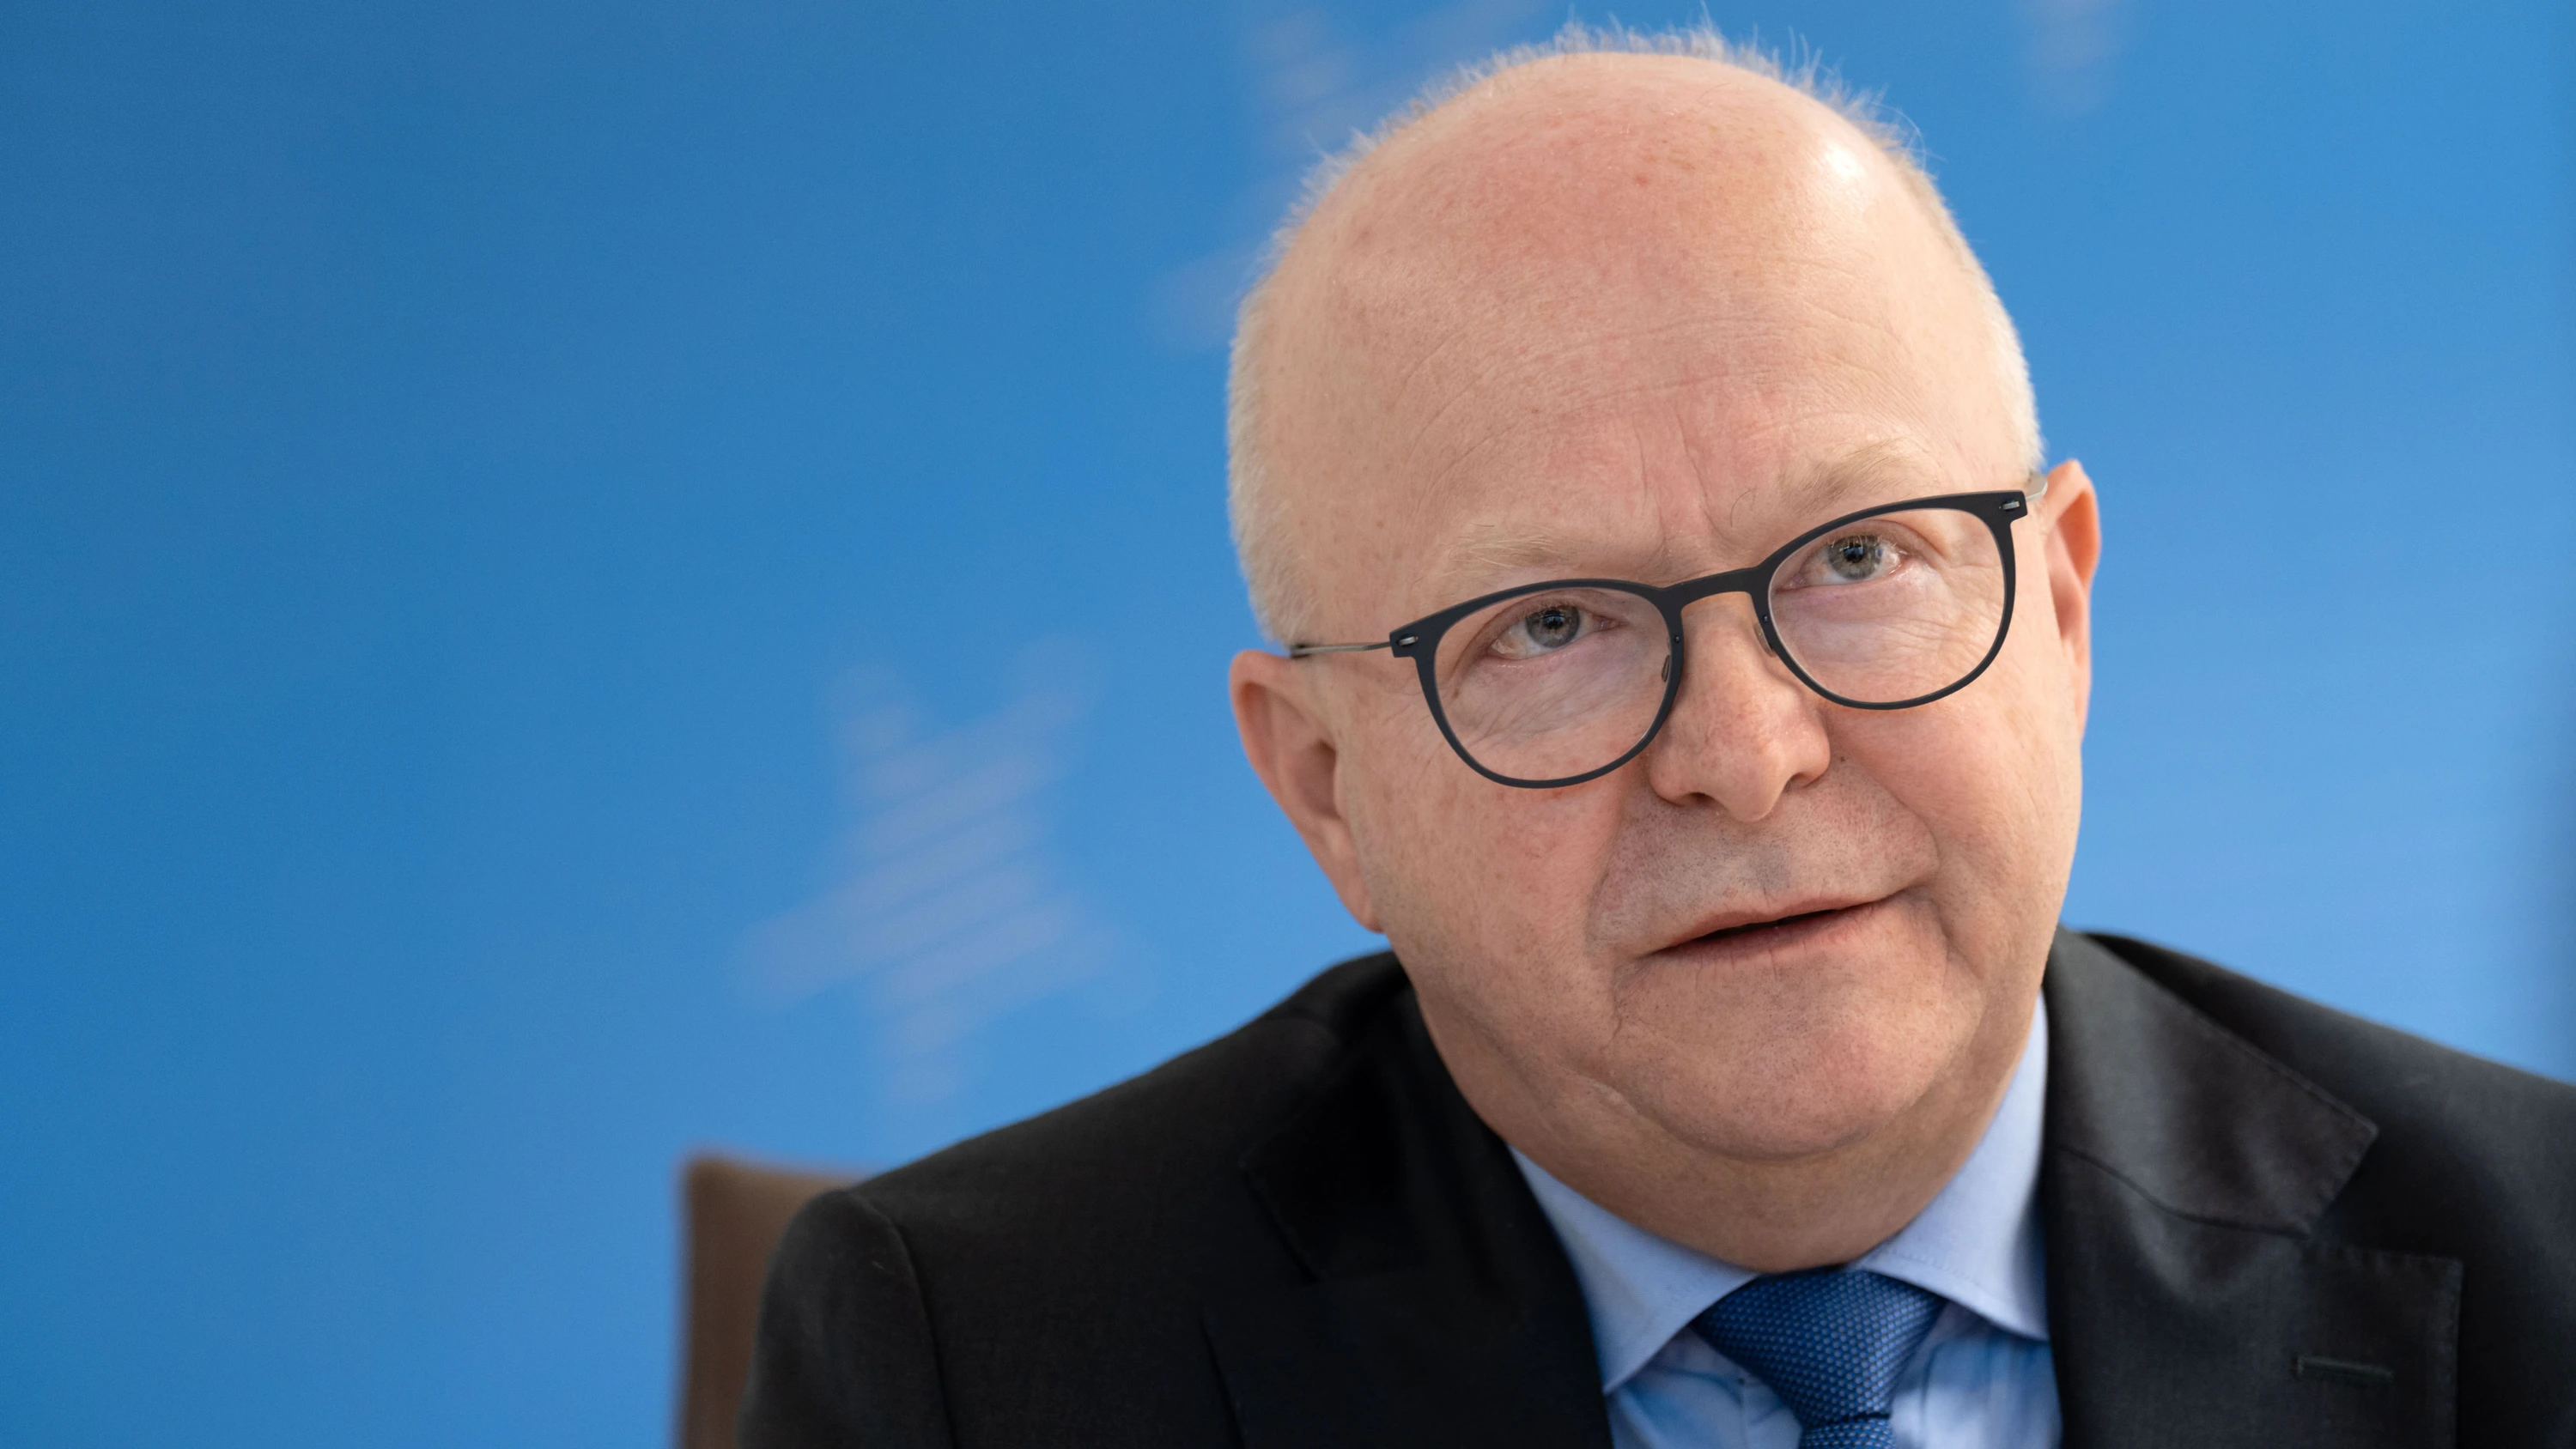
Die Zutaten, um kleinere Banken und Sparkassen aus der Bahn zu werfen, sind vorhanden: Irankrieg, Entlassungen gerade im Automobilsektor und eine anhaltende Schwäche im Gewerbeimmobiliensektor. Bundesbankvorstand Michael Theurer und Bafin-Exekutivdirektor Nikolas Speer konnten nach dem jüngsten Stresstest vorsichtig Entwarnung geben.
Die Institute verfügen im Aggregat über eine solide Kapitalausstattung, die auch für schwerwiegende Krisen ausreicht. Untersucht wurden 1113 Banken und Sparkassen. Das entspricht rund 90 Prozent aller Kreditinstitute in Deutschland, deren aggregierte Bilanzsumme etwa 38 Prozent ausmacht.
„Insgesamt solide aufgestellt“
„Die Institute bleiben insgesamt solide aufgestellt. Aufgrund ihrer guten Kapitalisierung wären die meisten Banken und Sparkassen in der Lage, auch einem drastischen globalen Wirtschaftseinbruch zu widerstehen“, sagte Speer.
Der Stresstest für die weniger systemrelevanten Banken wurde bereits zum siebten Mal durchgeführt – zuletzt 2024. Die Vorgaben der diesjährigen Erhebung ähneln der vorangegangenen. Angenommen wurden unter anderem ein Rückgang der Wirtschaftsleistung von 6,5 Prozent, eine Arbeitslosenquote von 4,5 Prozent, eine Inflationsrate von 11,4 Prozent sowie ein 44-prozentiger Einbruch beim deutschen Leitindex Dax, also ein Rückfall auf etwa 14.200 Zähler.
Wie viele Banken und Sparkassen den Stresstest nicht bestanden haben, wollte Speer nicht exakt beziffern. Waren es 2024 noch rund 50, habe sich die Zahl im jüngsten Stresstest in etwa halbiert, deutete er lediglich an. Dies liege unter anderem daran, dass Institute, die vor zwei Jahren im Hinblick auf ihre Kapitalisierung auffällig erschienen, in der Folge aufsichtlich eng begleitet worden seien, hieß es zur Begründung.
Eigenkapitalquoten erhöht
Die meisten dieser Banken und Sparkassen hätten ihre Eigenmittelquoten inzwischen erhöht und damit ihre Resilienz gegenüber Krisen gestärkt. „Wir haben die Institute, die im Stresstest Auffälligkeiten zeigen, besonders im Blick. Sollte es erforderlich sein, werden wir rechtzeitig aufsichtliche Maßnahmen ergreifen“, betonte Speer. Im Bereich der Konsumentenkredite liegt bei einigen Banken aber die Quote der Ausleihen, die nicht oder nur unregelmäßig zurückgezahlt werden, bei über fünf Prozent.
Dass das dicke Ende noch kommt, sieht Bundesbankvorstand Theurer nicht. Durch Sozialpläne falle die Einkommenssituation von Entlassenen aber nicht sofort auf null. „Es gibt in einigen Regionen aber Konzentrationsrisiken“, räumte er auf Nachfrage ein.