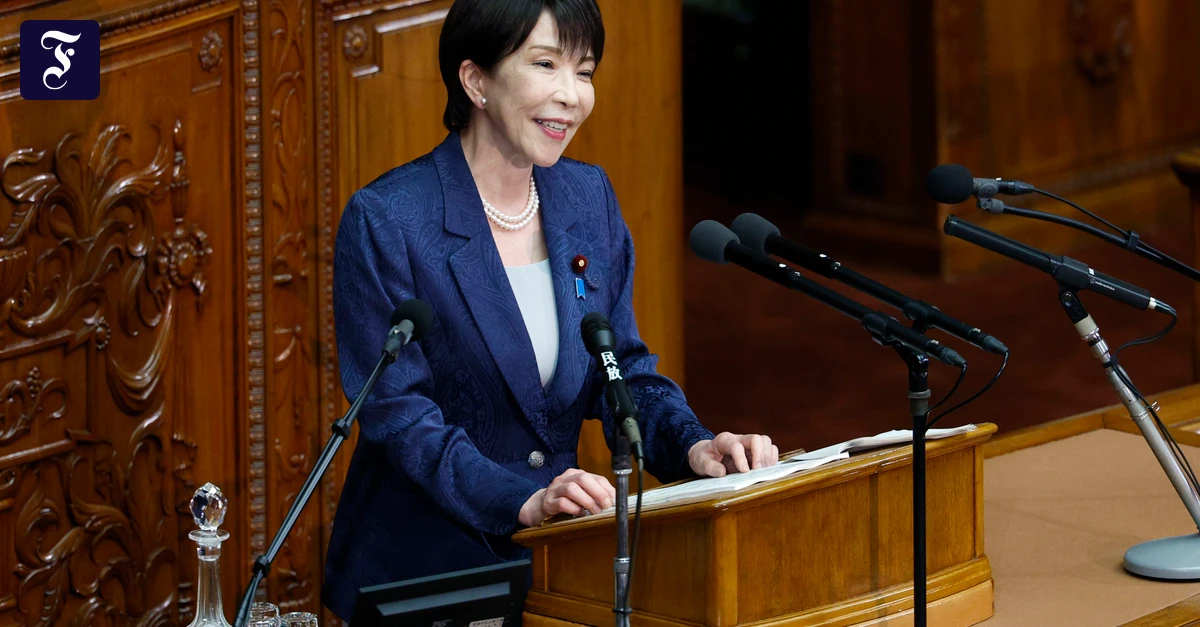
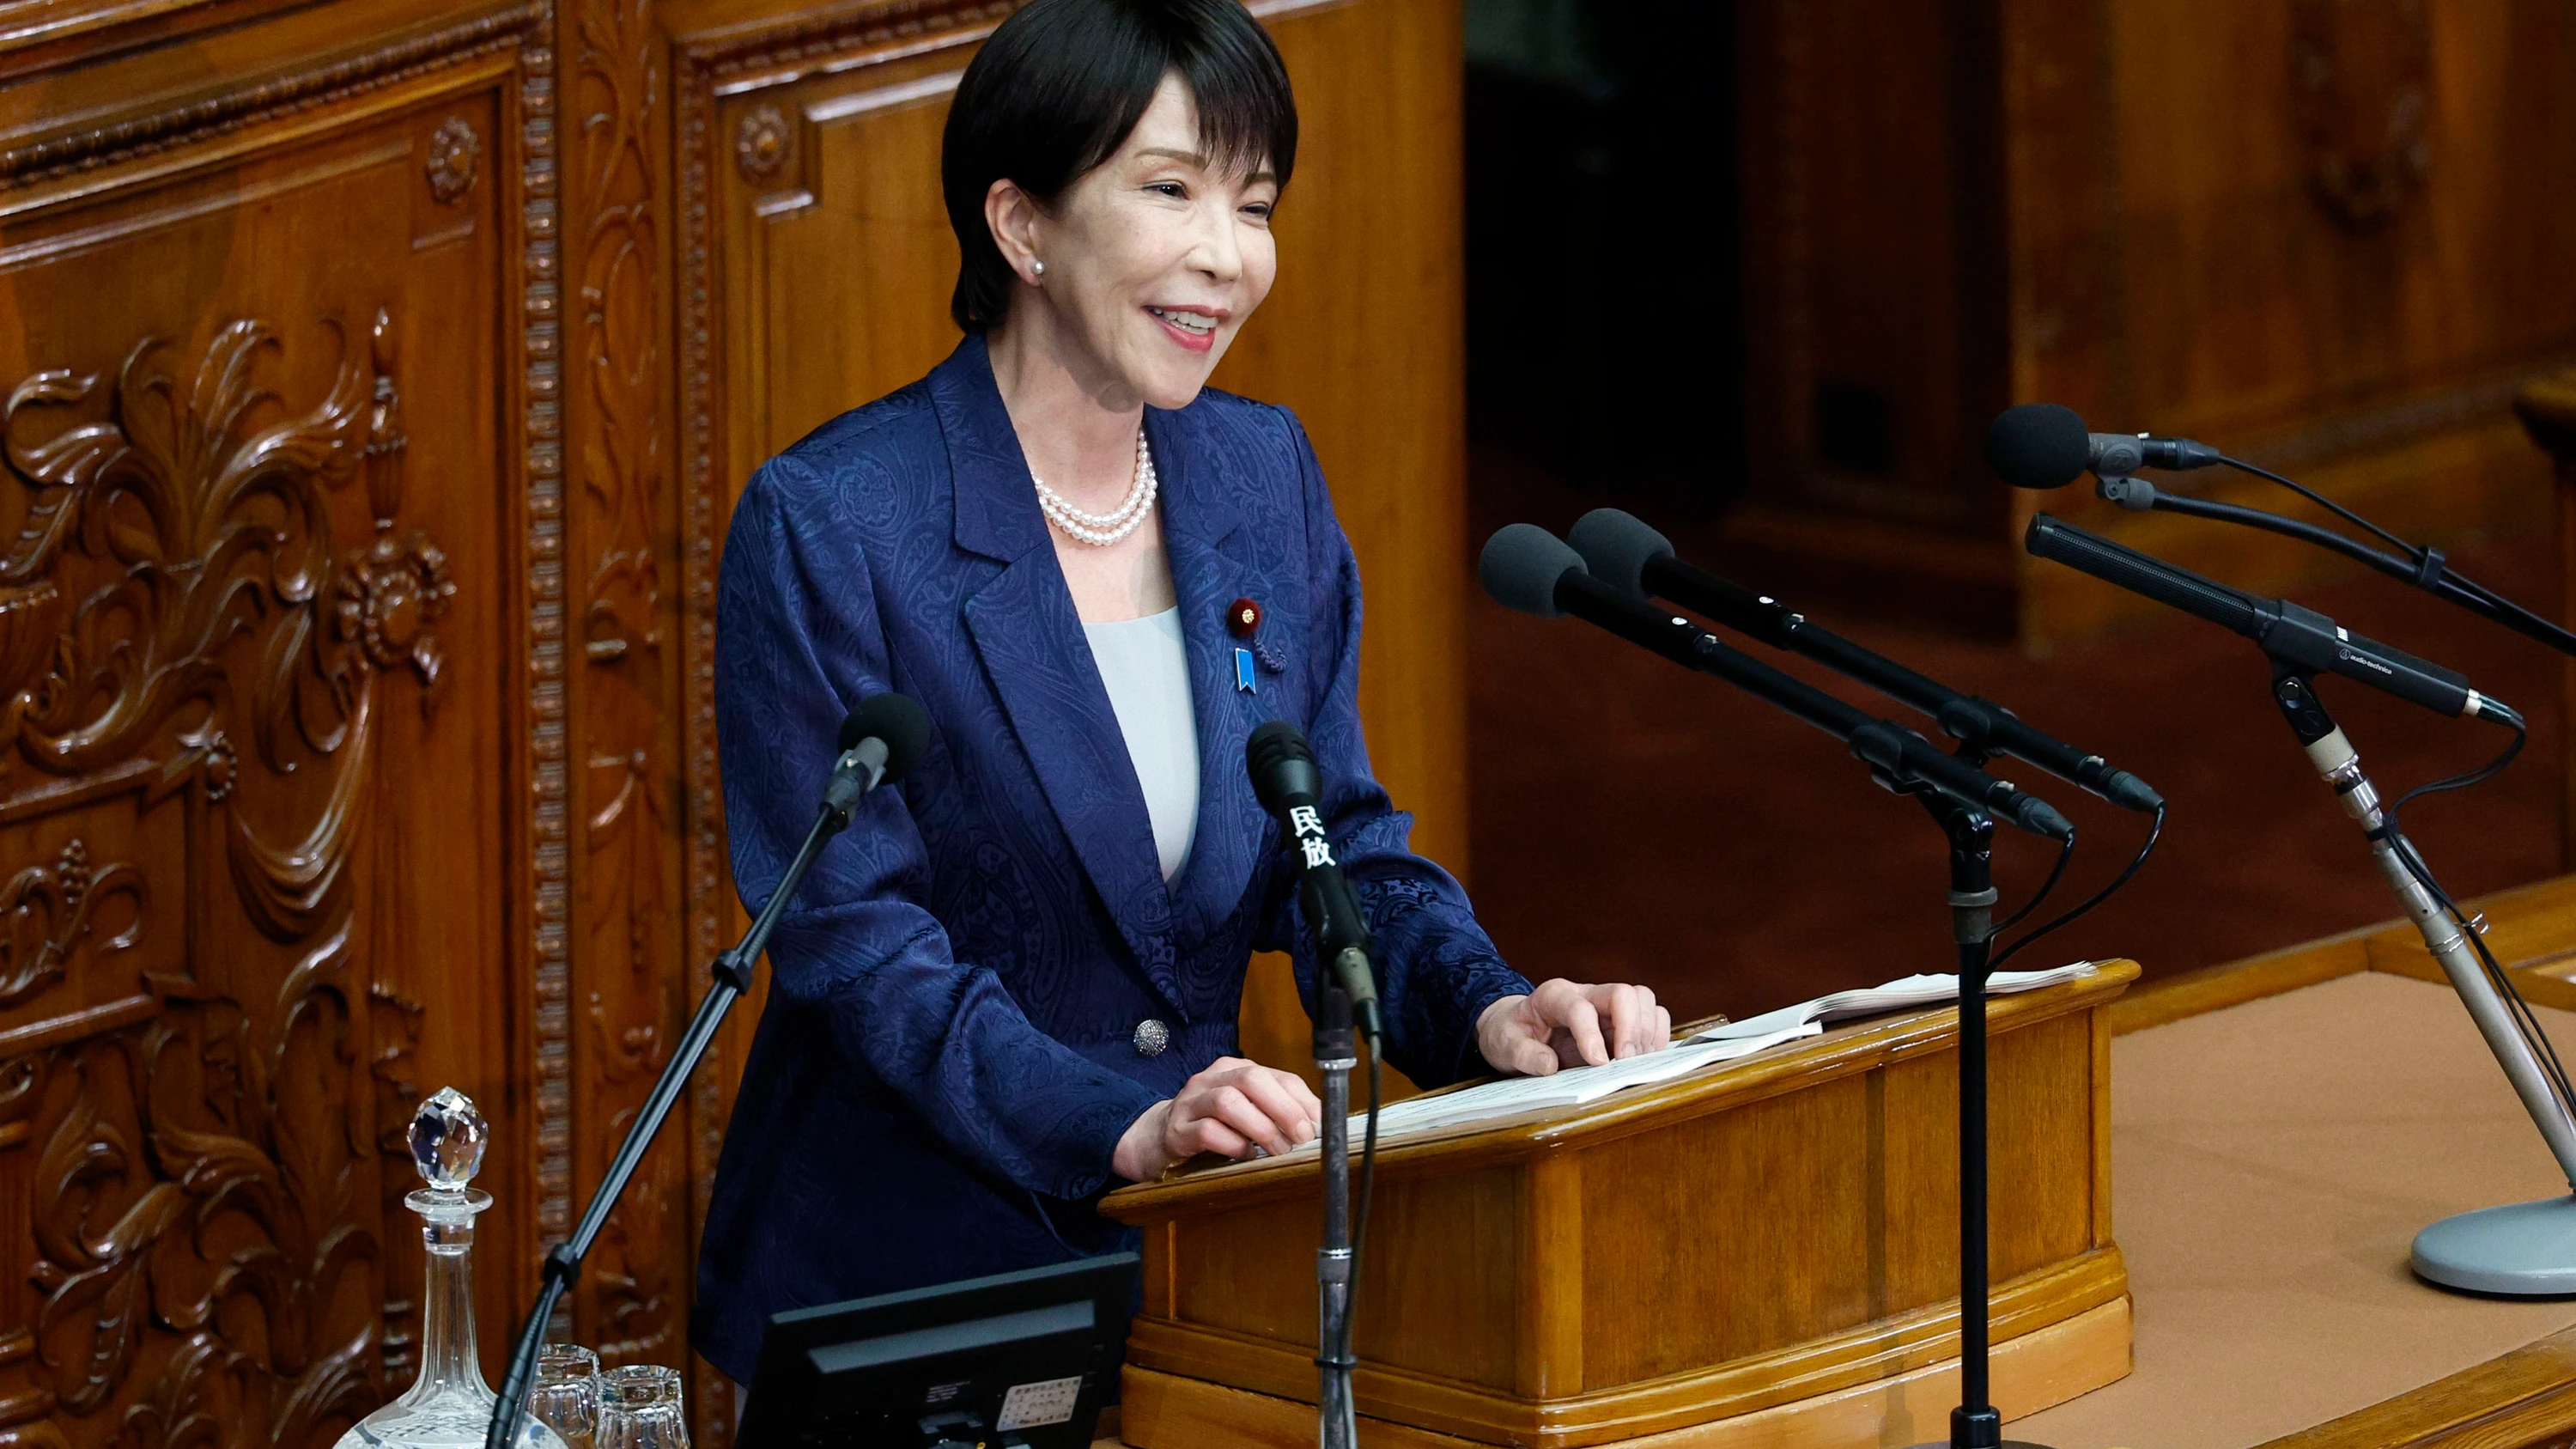
Einkaufen im Supermarkt wird für die Japaner vom kommenden Frühjahr an spürbar günstiger. Über einen Zeitraum von zwei Jahren will die Regierung die Mehrwertsteuer auf Lebensmittel und Getränke von derzeit acht auf dann nur noch ein Prozent senken, wie die japanische Ministerpräsidentin Sanae Takaichi am Montag vor dem Parlament in Tokio ankündigte. Die Steuersenkung solle die Japaner angesichts der in den vergangenen Jahren ungewohnt stark gestiegenen Lebenshaltungskosten entlasten, sagte sie.
Gleichzeitig versuchte Takaichi in ihrer Rede aber auch, die Finanzmärkte zu beruhigen. Denn angesichts der steigenden Zinsen an den Anleihemärkten, des hohen Schuldenbergs des Landes sowie des fortwährenden Wertverfalls des Yens gegenüber dem Dollar und dem Euro wirkt die ungebremste Ausgabenfreude in Tokio auf Investoren zunehmend irritierend. Allein die Mehrwertsteuersenkung dürfte zehn Billionen Yen (56 Milliarden Euro) kosten. Insgesamt hat die Regierung für das nächste Haushaltsjahr, das in Japan immer im April beginnt, Rekordausgaben von 143 Billionen Yen (810 Milliarden Euro) angemeldet, nach 122 Billionen Yen im Vorjahr.
„Um das Vertrauen der Märkte sicherzustellen, werden wir die Mittel sichern, ohne uns auf die Ausgabe defizitdeckender Anleihen zu stützen“, sagte Takaichi. „Seien Sie also bitte unbesorgt.“ Die Regierung werde die Fiskalpolitik zudem „flexibel und zügig“ an die Wirtschafts- und Marktbedingungen anpassen und das jährliche Volumen der Anleiheemissionen unter Berücksichtigung von Zinssätzen und anderen Faktoren festlegen, sagte sie weiter.
Anleiherenditen auf höchstem Stand seit 30 Jahren
Takaichi steht unter besonderer Beobachtung der Märkte. Denn mit teuren Wahlversprechen wie der nun auf den Weg gebrachten Senkung der Mehrwertsteuer und Investitionsprogrammen hat sie das Vertrauen der Märkte in eine solide Fiskalpolitik zuletzt arg strapaziert. Viele Ökonomen und Investoren fragen sich, wie die Ministerpräsidentin die kostspieligen Wohltaten angesichts der auch in Japan rasant steigenden Zinsen an den Anleihemärkten eigentlich bezahlen will. Alleine innerhalb eines Jahres sind die Renditen für zehnjährige japanische Staatsanleihen von 1,65 auf inzwischen 3,1 Prozent gestiegen. Für Japan, wo nach dem Platzen der großen Spekulationsblase in den Neunzigerjahren über Jahrzehnte Null- und Negativzinsen herrschten, ist das ein spektakulär hoher Wert, der höchste seit mehr als 30 Jahren.
Der kräftige Anstieg lenkt den Blick auf den Schuldenberg, den Japan in den Jahrzehnten billigen Geldes angehäuft hat. Nach Angaben des Finanzministeriums in Tokio lag er zuletzt bei 1346 Billionen Yen (7,6 Billionen Euro). Der Internationale Währungsfonds beziffert die Staatsschuldenquote, die die Schulden ins Verhältnis zum Bruttoinlandsprodukt setzt, auf 203 Prozent. Das ist der mit Abstand höchste Wert aller Industrienationen. Die deutsche Quote erreicht 64 Prozent.
Nach Jahrzehnten, in denen sich die japanische Regierung quasi zum Nulltarif verschulden konnte, steigen die Kosten für den Schuldendienst nun spürbar an. Alleine die Zinszahlungen werden sich nach Schätzungen des japanischen Finanzministeriums von 10,5 Billionen Yen im vergangenen Haushaltsjahr bis zum Ende des Jahrzehnts auf 21,6 Billionen (122 Milliarden Euro) verdoppeln. Tilgungen mit einberechnet, wird der Schuldendienst von 31,1 auf 40,3 Billionen Yen (228 Milliarden Euro) steigen. Dieses Geld muss erst einmal eingenommen werden.
Takahide Kiuchi, Chefökonom des Nomura Research Institutes, warnte am Montag nach Takaichis Rede, dass eine fortgesetzte expansive Fiskal- und Geldpolitik weiteren Abwärtsdruck auf den Yen und die Kurse japanischer Staatsanleihen ausüben könnte, die Inflation verschärfen und die langfristigen Zinsen weiter steigen lassen dürfte. Das alles hätte potentiell negative Folgen für die japanische Wirtschaft. Zwar sei Takaichis Rede „gespickt mit Bemerkungen, die darauf abzielen, die Märkte zu beruhigen und das Marktvertrauen aufrechtzuerhalten“, zitierte die Wirtschaftszeitung „Nikkei“ Kiuchi, „doch bedeutet dies nicht zwangsläufig, dass die Politik tatsächlich aus Rücksicht auf die Finanzmärkte angepasst wird“.
Währungsfonds sieht moderates Risiko einer Staatsschuldenkrise
Takaichi verspricht indes, dass ihre Ausgabenprogramme das Wirtschaftswachstum so sehr ankurbeln werden, dass trotz der Zusatzausgaben unterm Strich die Schuldenquote sinken werde. Sie hat einen gewichtigen Fürsprecher an ihrer Seite: Der Internationale Währungsfonds geht in seinem jüngsten Bericht zu Japan ebenfalls davon aus, dass das nominale Wachstum den effektiven Zinssatz übersteigen werde und dadurch die aktuelle Schuldenquote von 203 Prozent auf 193 Prozent im Jahr 2031 sinken werde.
Das Risiko einer Staatsschuldenkrise schätzt der Währungsfonds weiterhin als moderat ein. Das liegt vor allem daran, dass japanische Staatsanleihen nach wie vor hauptsächlich bei japanischen Investoren wie Banken und Versicherungen liegen, auf deren Anlagepolitik Tokio im Notfall sogar mit Regulierung Einfluss nehmen könnte. Außerdem haben die ausgegebenen Staatsanleihen im Durchschnitt eine vergleichsweise lange Laufzeit von noch neuneinhalb Jahren.
Auch Gerhard Wiesheu, der Vorstandssprecher des Bankhauses Metzler und Japan-Fachmann, zeigt sich im Gespräch mit der F.A.Z. gelassen: „Die Zinsen japanischer Anleihen gehen zurück auf ein normales Niveau. Dauerhaft können ja Zinsen nicht bei null Prozent liegen, wenn die Inflationserwartungen wieder bei 2,0 Prozent sind.“ Dennoch müsse die japanische Regierung den Investoren nun zeigen, wie sie langfristig die Schulden senken will. Das größte Risiko für Takaichi sei, dass der Markt es ihr nicht zutraue, die Schuldenquote über hohes Wirtschaftswachstum zu senken – oder dass sie es nicht schaffe.
Der frühere Zentralbanker Seiji Adachi hat indes schon ein anderes Instrument ins Spiel gebracht. Im Juli sagte er der Nachrichtenagentur Reuters, dass vom inzwischen erreichten Zinsniveau von mehr als drei Prozent für die zehnjährigen Anleihen an der politische Druck auf die Bank von Japan wachsen dürfte, ihre Anleihekäufe wieder aufzunehmen. Diese Praxis der Staatsfinanzierung durch die Notenbank gehörte über Jahrzehnte zu der ultralockeren Geldpolitik in Japan. Die Abkehr davon gehört eigentlich fest zur Normalisierung der Geldpolitik, die Notenbankgouverneur Kazuo Ueda seit zweieinhalb Jahren betreibt.
Für die privaten Banken in Japan haben die ungewohnt hohen Zinsen unterschiedliche Auswirkungen. Einerseits verzeichnen sie seit zwei Jahren Rekordergebnisse, weil sie plötzlich wieder nennenswerte Margen mit ihren Krediten verdienen können. Auf der anderen Seite türmen sich in den Anleihebüchern mit dem Anstieg der Renditen immer höhere Risiken auf, weil zugleich die Kurse der gehaltenen Papiere fallen.
Solange die Institute die Anleihen bis zu ihrer Fälligkeit halten, muss das keine Probleme bringen. Doch Masahiko Kato, Vorsitzender des japanischen Bankenverbands, warnte kürzlich davor, dass die Renditen voraussichtlich weiter steigen würden, was zu Abschreibungen führen und so die Gewinne der Institute belasten könne. Auch Kato sagte, er hoffe, dass das Kabinett Takaichi Maßnahmen umsetze, die zu nachhaltigem Wachstum im Land und Stabilität an den Finanzmärkten führen werden.