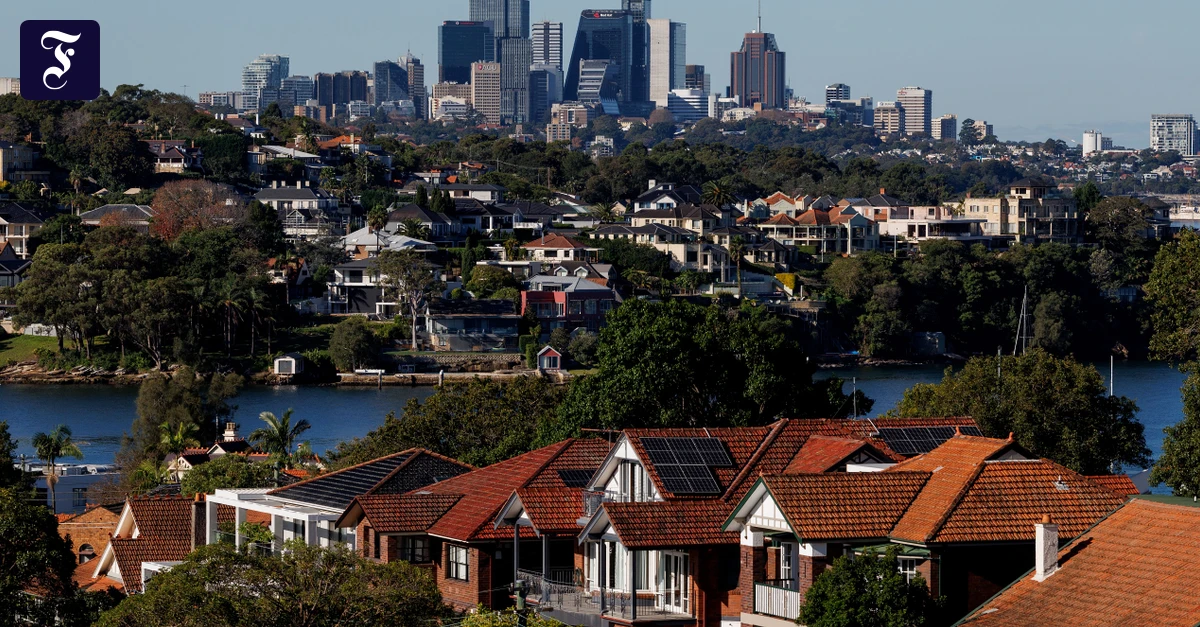
Es gibt Spannenderes in Sydney als den Vorort North Curl Curl, zu Stoßzeiten eine Stunde von der Innenstadt entfernt. Die einzige Bar betreibt der „Life Saving Club“, geöffnet freitags und sonntags ab fünf. Doch die Wellen, die sich vor dem Strand eineinhalb Meter auftürmen, machen den 4000-Einwohner-Ort zu einem der besten Surfreviere der Stadt.
Wer sich Mitte der Neunzigerjahre, als das bis dahin erschwingliche Sydney langsam teurer wurde, das Wohnen am fünf Kilometer entfernten legendären Manly Beach nicht mehr leisten konnte, der kam hierher und zahlte den vollen Kaufpreis, ohne Fragen zu stellen. Das sollte sich lohnen. Angetrieben von einer Steuerreform und den Olympischen Spielen begannen die Preise in North Curl Curl wie im restlichen Sydney zu steigen. Fast ununterbrochen drei Jahrzehnte lang, bis zum vergangenen Februar.
Das war der Monat, in dem in der Fay Street 11 in North Curl Curl ein hübsches, wenngleich nicht überkandideltes Häuschen einen Käufer fand. Der Bungalow mit drei Schlafzimmern und einem Bad ging bei einer der für Australien typischen Auktionen direkt auf der Straße für 3,48 Millionen australische Dollar weg (2,16 Millionen Euro). Das war etwa das Doppelte des Medianpreises für Wohnimmobilien in der Stadt. Doch dort begannen im Februar die Preise zu fallen, ununterbrochen bis heute. In North Curl Curl fielen sie vom Höchststand um insgesamt 20 Prozent. Der Käufer des Häuschens in der Fay Street kann sich glücklich schätzen, dessen aktuellen Wert schätzt das Portal „property.com.au“ auf nur vier Prozent unter dem Kaufpreis. Vielleicht, weil es auf einem „herrlichen Eckgrundstück“ liegt, wie der Makler angepriesen hatte.
In Sydneys Vorort North Curl Curl fielen die Hauspreise um 20 Prozent
In den Vororten Sydneys sind die Preise deutlich gefallen: 16,5 Prozent minus in Malabar im Osten, 16,2 Prozent minus in Belmore, 15,8 Prozent in Wheeler Heights. Auch in der Hauptstadt Canberra, in Brisbane und Perth geht es runter, wenngleich unterschiedlich stark. Im schicken Melbourne sanken die Preise stadtweit um fast sieben Prozent, in teuren Vororten wie Flinders liegen die Preise inzwischen fast ein Drittel unter ihren früheren Höchstwerten. Der Verfall hat inzwischen 93 Prozent aller australischen Großstadtvororte erreicht. Landesweit liegen die Preise um 3,6 Prozent unter ihrem Höchststand.
Australien steht unter Schock. Das Thema Immobilienmarkt hat hier einen eigenen Begriff: „Barbecue Stopper“ wird das Debattieren über das Auf – ein Ab gab es ja bisher fast nie – der Preise beim Grillabend genannt. Fast jeder hängt am Wert des eigenen Hauses, will eine Immobilie kaufen, eine Wohnung als Geldanlage besitzen oder fürchtet, in diesem Leben kein Wohneigentum mehr erwerben zu können. Der „Great Australian Dream“ ist seit jeher das frei stehende Haus auf eigenem Grundstück, idealerweise mit Garten. Genau das gaben in einer Umfrage der Australian National University drei Viertel der Befragten als eines ihrer wichtigsten Lebensziele an.
Australier reden über Hauspreise wie Deutsche über das Wetter – und fühlen sich je nach Status reich, abgesichert oder abgehängt. Der aktuelle „Barbecue Stopper“ trägt den Titel „Mr 18,6 Prozent“. Die Zahl ist die annualisierte Rate eines Rückgangs der Hauspreise in Sydney zwischen Juni und August um 4,65 Prozent. Erfunden haben sie Analysten, die einfach annahmen, dass die Auswirkungen von drei erfolgten Erhöhungen des Leitzinses auf nun 4,35 Prozent, dem Wegfall von Steuererleichterungen und einer weiteren, erwarteten Zinserhöhung die Immobilienmärkte im selben Ausmaß einfach noch drei weitere Quartale belasten würden.
Das Gespenst heißt „Mr 18,6 Prozent“
Das ergibt wenig Sinn, weil der Ausverkauf von Immobilien fast immer am Anfang eines Abschwungs am stärksten ist und sich die Preise später stabilisieren. Zudem weiß derzeit niemand, ob die Reserve Bank of Australia die Zinsen nicht wieder senkt. Doch die Manager von Immobilienkonzernen, die das Wirtschaftswachstum berechnenden Ökonomen und der australische Finanzminister Jim Chalmers könnten derzeit nichts tun, ohne auf das Schreckgespenst „Mr 18,6 Prozent“ angesprochen zu werden, ätzt die „Australian Financial Review“.
Für die Regierung ist die Situation paradox: Seit Jahren klagen junge Australier über hohe Preise und Mieten. Deshalb wollte Canberra die Spekulation bremsen und Wohneigentum wieder erschwinglicher machen. Doch seit die Preise sinken, geht tatsächlich ein Gespenst um im Land. Investoren könnten vertrieben werden, der Neubau erschwert und der Zugang zum Eigentum durch hohe Kreditzinsen weiter verschlechtert, das ist die Angst.
In Sydney ist ein großer Immobilienentwickler insolvent
In Sydney ging als Folge des Preisverfalls Ende August ein Entwickler insolvent: die Bathla-Gruppe, die rund 2500 Wohnungen und Häuser im Bau hat und 13.000 Einheiten in der Pipeline, finanziert durch Kredite in Höhe von insgesamt 3,4 Milliarden Dollar (2,1 Milliarden Euro). Die Pleite sei ein „schwerer Schlag“, sagte Tim Church, Leiter des Investmentbankings der Bank Morgan Stanley in Australien. Der Zusammenbruch des Immobilienriesen werde „erheblich“ auf die australische Wirtschaft drücken. Und das in einer Zeit, in der die sinkenden Hauspreise ohnehin schon die Konsumlust der Australier dämpfen. Der Preisverfall sei nichts anderes als ein brutaler Anschlag auf die Psyche der Nation.
Das ist wohl nur leicht übertrieben. Der australische Immobilienreporter Alan Kohler hat in seinem Buch „The Great Divide“ nachgezeichnet, wie der Häusermarkt seines Heimatlandes zur Schicksalsfrage der Nation geworden ist, in der Sydney von einer provinziellen, vom Rest der Menschheit isolierten und rauen Hafenstadt am Ende der Welt zu einem der teuersten Plätze zum Leben auf dem Planeten wurde, indem eine riesige Nachfrage einer viel zu geringen Bautätigkeit gegenübersteht.
Der Hauspreisanstieg habe „alles verändert, wie die Australier leben“
Kohler selbst bezahlte 1980 das 3,5-Fache seines Jahresgehalts für sein erstes Haus, seine Kinder das 7,5-Fache. Im vergangenen Vierteljahrhundert stehe ein jährlicher Wertzuwachs von sechs Prozent im Häusermarkt einem Anstieg der Einkommen von nur drei Prozent gegenüber, woraufhin die Verschuldung der Haushalte für den Hauskauf explodiert sei. Diese Entwicklung habe „alles verändert, wie Australien funktioniert und die Australier leben“. Der amerikanische Ökonom Paul Krugman hat einst gesagt, dass die Produktivität für die Entwicklung des Wohlstands nicht alles sei, aber „fast alles“. In Australien, wandelt Kohler den Spruch ab, träfe das auf den Preis von Wohnungen und Häusern zu.
Schon 2017 und 2022 hat Australien Preisstürze von acht Prozent auf dem Häusermarkt gesehen. Der Rückgang um zehn Prozent, den die National Australia Bank für die Topmärkte in Sydney und Melbourne voraussagt, wäre mehr, als das Land in einem halben Jahrhundert erlebt hat. Neben der Zinserhöhung und der Tatsache, dass die Regierung Immobilieninvestoren die Steuererleichterungen gekürzt hat, sieht Kohler den eigentlichen Grund für den Preisverfall in der Tatsache begründet, dass Wohnen in Australien schlichtweg zu teuer geworden ist. Die „Preisexplosion“ in Sydney und Melbourne in den vergangenen drei Jahrzehnten habe dem Land keinen Wohlstand gebracht, ist Kohlers These. Es habe vielmehr Australiens Meritokratie zerstört. Materieller Erfolg werde heute nicht mehr vom Bildungsgrad und harter Arbeit bestimmt, sondern davon, „wo man lebt und was für ein Haus man von den Eltern geerbt hat“.
Einfachverglasung trotz hoher Mieten
Steht das Elternhaus etwa an Sydneys berühmtem Bondi Beach, ist ausgesorgt. Wer oberhalb der weltbekannten Strandkulisse durch die Gassen des früheren Arbeiterviertels mit seinen niedrigen Art-déco-Wohnblöcken und den schmalen Reihenhäusern mit verwitterten Balkonen läuft, kann sich kaum vorstellen, dass hier Vermögen in zweistelliger Milliardenhöhe hinter der zuweilen schon leicht abgenutzten Fassade steckt. Mieter zeigen ihre früheren Behausungen, die sie sich mittlerweile nicht mehr leisten können, weil der Medianpreis eines Hauses hier heute bei 4,6 Millionen Dollar liegt (2,9 Millionen Euro). Stattdessen leben nun selbst viele Familien in einer Zweizimmerwohnung für 1200 Dollar (745 Euro) – in der Woche wohlgemerkt, nicht im Monat. Einfachverglasung ist hier Standard, was im Winter die Kälte einlädt und im Sommer die Hitze. Luxus ist oft allein die Lage am Meer.
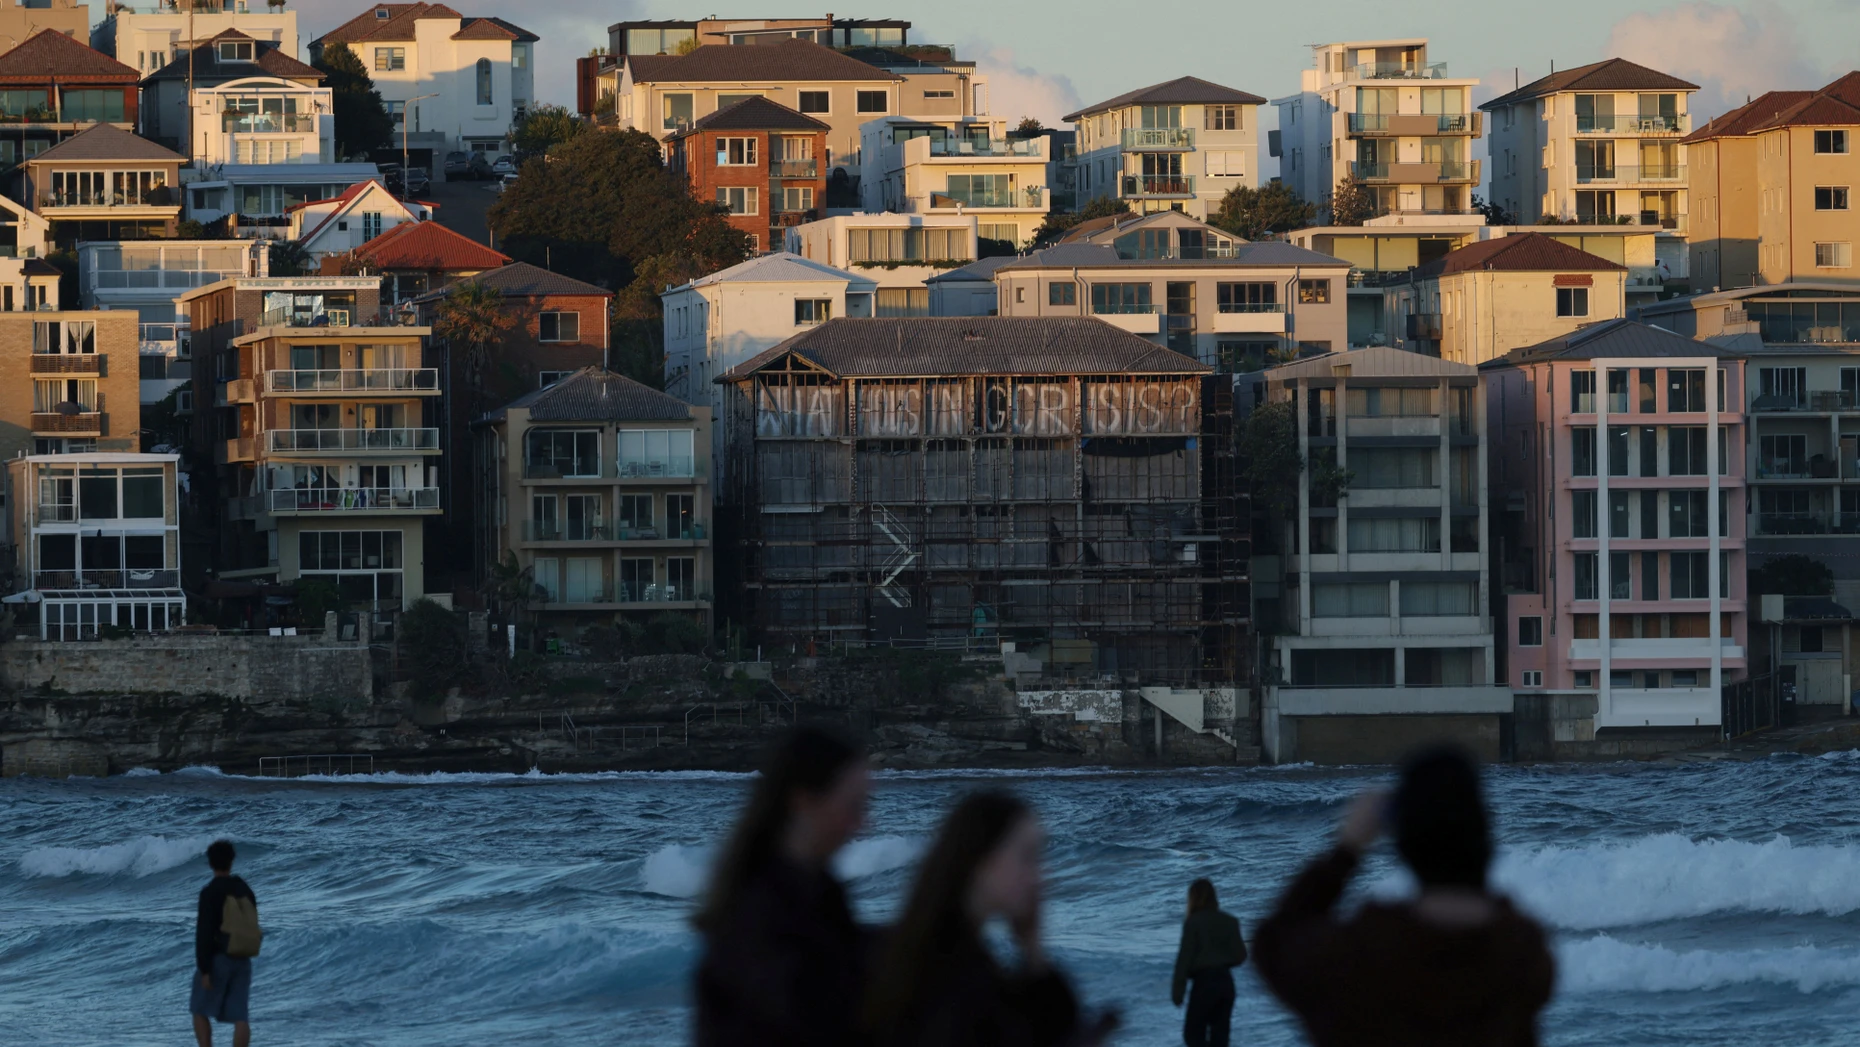
„Welche Immobilienkrise?“ steht sarkastisch in riesigem Graffiti an einem verfallenen Haus in Bondi Beach, auf dem ein Luxusdomizil entstehen soll. Doch die Frage ist, was mit Australien passiert, wenn selbst nun in seinen Surferparadiesen der Großstädte die Hauspreise purzeln. Die Zentralbank fürchtet, dass sich die Folgen längst nicht auf den privaten Immobilienmarkt beschränken werden. Erst verringern die sinkenden Hauspreise das Vermögen auf dem Papier und in der Folge auch den Konsum, wenn sich die Menschen weniger reich fühlen und Anschaffungen wie das neue Auto auf die lange Bank schieben.
Die Wirtschaft steht vor einer „seismischen Verschiebung“
Aber auch die Tatsache, dass die Verkäufe der Häuser selbst zurückgehen, schlägt sich in weniger Geschäft für Umzugsfirmen, Makler, Handwerker, Möbelgeschäfte und nicht zuletzt die Kredit gebenden Banken nieder. Ein Rückgang der Preise von zehn Prozent würde das Wachstum spürbar drücken, argumentiert die Reserve Bank, aber einen Bankencrash werde es deshalb nicht geben, dazu seien die Haushalte in der Regel zu solide aufgestellt. Doch das sehen nicht alle so.
Tim Church von Morgan Stanley hat zunächst Zweifel, dass es bei zehn Prozent Preisrückgang bleibt. Er setzt diesen fünf Punkte höher an, was größer wäre als der Preisverfall während Australiens Rezession Anfang der Neunzigerjahre. David Harrison, Chef des rund 80 Milliarden Dollar (50 Milliarden Euro) schweren Büroentwicklers Charter Hall, hält es für möglich, dass die 3,6 Billionen Dollar (2,2 Billionen Euro), die australische Privatleute in Wohnimmobilien investiert haben, eine „seismische Verschiebung“ erleben würden, weil die Anlageform unattraktiv geworden ist. Flösse nur zehn Prozent dieses Kapitals ab und lande etwa in Gewerbeimmobilien, würde das dort die Mieten des knappen australischen Büroraums treiben, dadurch die Inflation verlängern – und die Zentralbank in der Folge daran hindern, die Zinsen wieder zu senken.
Ergebnis: Weil niedrige Preise die Häuser im Inserat billiger erscheinen lassen, aber die hohen Kapitalkosten den Schlüssel trotzdem unerschwinglich machen, werden noch weniger verkauft. Im August seien die Anträge auf Hypothekendarlehen um 20 Prozent im Jahresvergleich zurückgegangen, meldet die Bank Westpac aus Sydney. Heben nun auch noch die Vermieter die Preise an, um ihre Kredite bedienen zu können, wird der Wohnungsmarkt noch schwieriger als zuvor.
Die Lage wird sich wohl erst entspannen, wenn Hauspreise und Zinsen günstiger werden und das Neubauangebot zulegt. Zumindest der Traum vom schnellen Reichtum durch den Hauskauf scheint nicht nur am Strand von North Curl Curl erst einmal vorbei.