Es ist ein nicht ganz unwichtiger Termin für Autofahrer und Versicherer. Jedes Jahr im September aktualisiert der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) die sogenannten Regionalklassen in der Kfz-Versicherung. Die Regionalklassen bilden die Unfall- und Schadensbilanz der vergangenen fünf Jahre in einem der 413 Zulassungsbezirke in Deutschland ab, unter diesen auch 28 Bezirke in Hessen. Für die gesetzliche Haftpflicht und die freiwilligen Kasko-Versicherungen (Voll- und Teilkasko) gibt es jeweils eigene Regionalklassen.
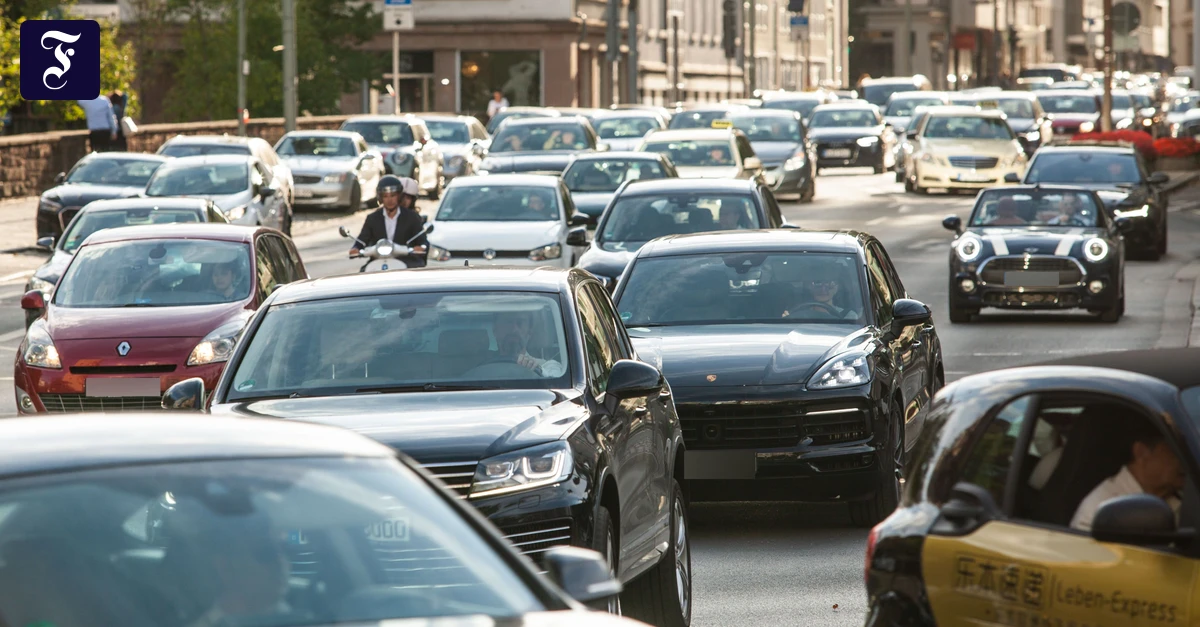
Vereinfacht gesagt, zeigen die Zahlen, in welchen Städten Autofahren mit einem besonderen Risiko einhergeht. Da Versicherer sich bei ihren Tarifen an den Regionalklassen orientieren, könnte es in Regionen, in denen das Risiko laut Schadenstatistik gestiegen ist, teurer werden. Spitzenreiter bei der Schadenregulierung ist nach den aktuellen Zahlen abermals die Stadt Offenbach. Dort liegen die Schäden nach Angaben des Verbands nahezu 40 Prozent höher als der Bundesdurchschnitt, gefolgt von Gelsenkirchen und Berlin. Wiesbaden liegt mit Platz fünf ebenfalls weit oben.
„Wo ein Auto zugelassen ist, macht für die Schadensbilanz einen erheblichen Unterschied. Besonders Großstädte schneiden häufig schlechter ab als ländliche Regionen“, stellt Verbandsgeschäftsführer Jörg Asmussen fest. Dabei ist nicht nur entscheidend, dass es im Berufsverkehr in der Großstadt öfter kracht, auch Vandalismus und Diebstähle kommen dort häufiger vor.
In fünf hessischen Zulassungsbezirken könnte es teurer werden
Nach den Zahlen des Verbands für Hessen ändert sich wie in Deutschland insgesamt für die Mehrheit der Autofahrer nichts. Teurer werden könnte es nach der neuen Regionalklassenstatistik jedoch für Autofahrer in Hanau und Kassel und in den Landkreisen Lahn-Dill, Main-Taunus und Wetterau. Drei Zulassungsbezirke – Fulda, Odenwaldkreis und Waldeck-Frankenberg – werden dagegen jeweils eine Stufe besser eingeordnet. Hier könnte es günstiger werden für Autofahrer. Unverändert die wenigsten Unfälle mit Versicherungsschäden verzeichnen die Landkreise Hersfeld-Rotenburg und Vogelsberg, für beide gilt die Regionalklasse zwei.
Zwölf Stufen gibt es in der Regionalklasse für die Kfz-Haftpflicht. Je höher, desto schlechter ist die Schadensbilanz und umso höher die Wahrscheinlichkeit, dass bei einer Hochstufung die Haftpflicht-Police teurer wird. Die meisten Kfz-Versicherer orientieren sich daran. Umgekehrt können sich Verbesserungen in der Regionalklasse auch günstig auf die Höhe der Versicherungsprämie auswirken.
Die Regionalklasse ist aber nur ein Faktor und bedeutet nicht automatisch, dass die Police steigt. Wie hoch die Kfz-Versicherung ist, hängt auch von anderen Faktoren ab. Eine Rolle spielt unter anderem die Typklasse. Kleinere, oft ältere Autos werden gerne von Fahranfängern gefahren, die noch nicht so sicher unterwegs sind, und landen daher oft in teureren Typklassen. Auch die Schadenfreiheitsklasse (SF) spielt eine Rolle. Je mehr unfallfreie Jahre, umso höher die SF-Klasse und umso günstiger die Police. Weitere Kriterien sind die jährliche Fahrleistung, die Entwicklung der Reparaturkosten und der Fahrerkreis. Am günstigsten ist es, den Kreis nur auf den Versicherungsnehmer zu beschränken. Je mehr Personen eingetragen sind, umso teurer wird es.
Viele Kfz-Versicherer verschicken im Herbst die Beitragsrechnungen für das nächste Jahr. Das Vergleichsportal Verivox rechnet nicht mit massiven Preissteigerungen wie im Vorjahr. Berechnungen ergaben im Mittel im August gerade einmal 1,3 Prozent höhere Preise. Der Analyse zufolge war die Kfz-Haftpflicht sogar drei Prozent günstiger.
Grund genug also für Autofahrer, sich ihre Beitragsrechnung einmal anzuschauen und gegebenenfalls in einen anderen Tarif oder zu einem anderen Anbieter zu wechseln. Bei einer deutlichen Erhöhung kann sich das lohnen. Steigt der Versicherungsbeitrag, kann ein Sonderkündigungsrecht bestehen. Das Verbraucherportal Finanztip.de empfiehlt, sich dabei nicht nur auf einen Anbieter zu verlassen, vielmehr zunächst nach einem Tarif bei Verivox oder Check24 zu schauen und anschließend zusätzlich die Angebote bei Huk24 zu prüfen. Der Direktversicherer ist aber bei den gängigen Vergleichsportalen nicht vertreten.
Stichtag 30. November
Der November gilt gemeinhin als Wechselmonat für die Kfz-Versicherung. Stichtag für Verträge, die vom 1. Januar an gelten, ist in der Regel der 30. November. Bis zu diesem Zeitpunkt muss das Kündigungsschreiben bei der Versicherung eingehen. Der ADAC rät, den alten Vertrag erst zu kündigen, wenn der neue Vertrag abgeschlossen ist, denn Versicherer in der Teil- und Vollkasko dürfen Verträge ablehnen.
Sparen können Versicherte auch beim Abspecken der Versicherungsleistung. Für ältere Autos mit einem geringen Restwert (unter 3000 bis 4000 Euro) reicht laut Finanztip.de eine Kfz-Haftpflicht, weil sich zusätzliche Kaskoprämien nicht mehr lohnen. Die Vollkasko, die auch Schäden am Auto mit absichert, die Fahrer selbst verschuldet haben, empfiehlt sich nur für Neuwagen (bis zu einem Alter von drei bis fünf Jahren) oder teure Fahrzeuge und solche, die man auf Kredit gekauft hat. Für Gebrauchtwagen im Alter zwischen fünf und zehn Jahren reicht eine Teilkasko. Sie ergänzt die Haftpflicht und zahlt auch bei Diebstahl und Schäden, die durch äußeren Einfluss entstehen, etwa Wildunfällen, Diebstahl und Steinschlag.